- Arbeitsplatz
Mankogeld
Ausgleich für Kassendifferenzen und Fehlbeträge im Job.
Grundlage§ 19 EStG
Was ist Mankogeld?
Mankogeld ist die übliche Bezeichnung für eine Fehlgeldentschädigung: eine zusätzliche Zahlung an Beschäftigte im Kassendienst und Zähldienst, also an alle, die regelmäßig Bargeld annehmen, Wechselgeld verwalten oder Kassenbestände zählen. Arbeitsrechtlich wird das Thema oft zusammen mit einer Mankoabrede betrachtet, also mit vertraglichen Regeln zu Haftung und Kassendifferenzen.
Warum Betriebe es nutzen.
Mankogeld passt zu Rollen mit besonderer Kassenverantwortung. Es ist kein Baustein für die ganze Belegschaft, sondern eine gezielte Leistung für Funktionen, in denen Bargeld zum Arbeitsalltag gehört. Genau darauf stellen auch die Lohnsteuerhinweise des Bundesfinanzministeriums ab, wenn sie vom Kassendienst und Zähldienst sprechen.
Im Alltag macht Mankogeld Verantwortung sichtbar und ordnet den Umgang mit kleineren Kassendifferenzen in ein nachvollziehbares System ein. Bei wiederkehrenden Kassenprozessen ist ein klar definierter Vergütungsbaustein oft praktikabler als Einzelfalllösungen, weil Verantwortung, Abrechnung und interne Kommunikation besser zusammenpassen. Dass Fehlgeldentschädigungen arbeitsrechtlich eng mit der Mankohaftung und der Organisation des Kassenzugriffs verbunden sind, zeigen die Merkblätter der IHK.
Mankogeld ist damit ein passgenaues, funktionsbezogenes Benefit für bestimmte Tätigkeiten, kein universeller Baustein. Diese Einordnung folgt aus der offiziellen Beschränkung auf den Kassendienst und Zähldienst und aus der arbeitsrechtlichen Verknüpfung mit konkreten Verantwortungsbereichen.
Vorteile im Überblick.
- Gezieltes Benefit für Rollen mit Verantwortung für Kasse und Zählung
- Klarere Zuordnung von Verantwortung im Kassenprozess
- Passt zu standardisierten Abläufen für Kasse und Abrechnung
- Zusätzlicher Vergütungsbaustein für Tätigkeiten mit Bargeldverantwortung
- Sichtbare Anerkennung einer besonderen Funktion im Arbeitsalltag
- Mehr Transparenz, wenn Kassendifferenzen intern klar geregelt sind
Für wen es passt.
Mankogeld kommt vor allem dort in Betracht, wo Mitarbeitende regelmäßig kassieren oder Bargeld verwalten: in Filialen, auf Verkaufsflächen, an Servicepunkten oder in anderen Organisationen mit laufendem Kassendienst. Dass das Benefit im Einzelhandel praktisch relevant ist, zeigen auch arbeitsgerichtliche und tarifnahe Fälle zu Kassiererinnen und Kassierern.
Was Sie beachten sollten.
Steuerliche, sozialversicherungsrechtliche und arbeitsrechtliche Rahmenbedingungen sollten immer gemeinsam betrachtet werden. Das Bundesfinanzministerium nennt für pauschale Fehlgeldentschädigungen im Kassendienst und Zähldienst derzeit eine Grenze von 16 Euro im Monat; die Deutsche Rentenversicherung führt denselben Wert für die Beiträge. Arbeitsrechtlich wird zusätzlich geprüft, ob und wie eine Mankoabrede ausgestaltet ist, etwa mit Blick auf klare Vereinbarungen, angemessenen Ausgleich und alleinige Verfügungsgewalt über Kassenbestände oder Warenbestände. Prüfen Sie die Umsetzung deshalb immer zusammen mit Steuerberatung, Lohnabrechnung und gegebenenfalls arbeitsrechtlichen Ansprechpartnern.
So geht es mit Tawodo.
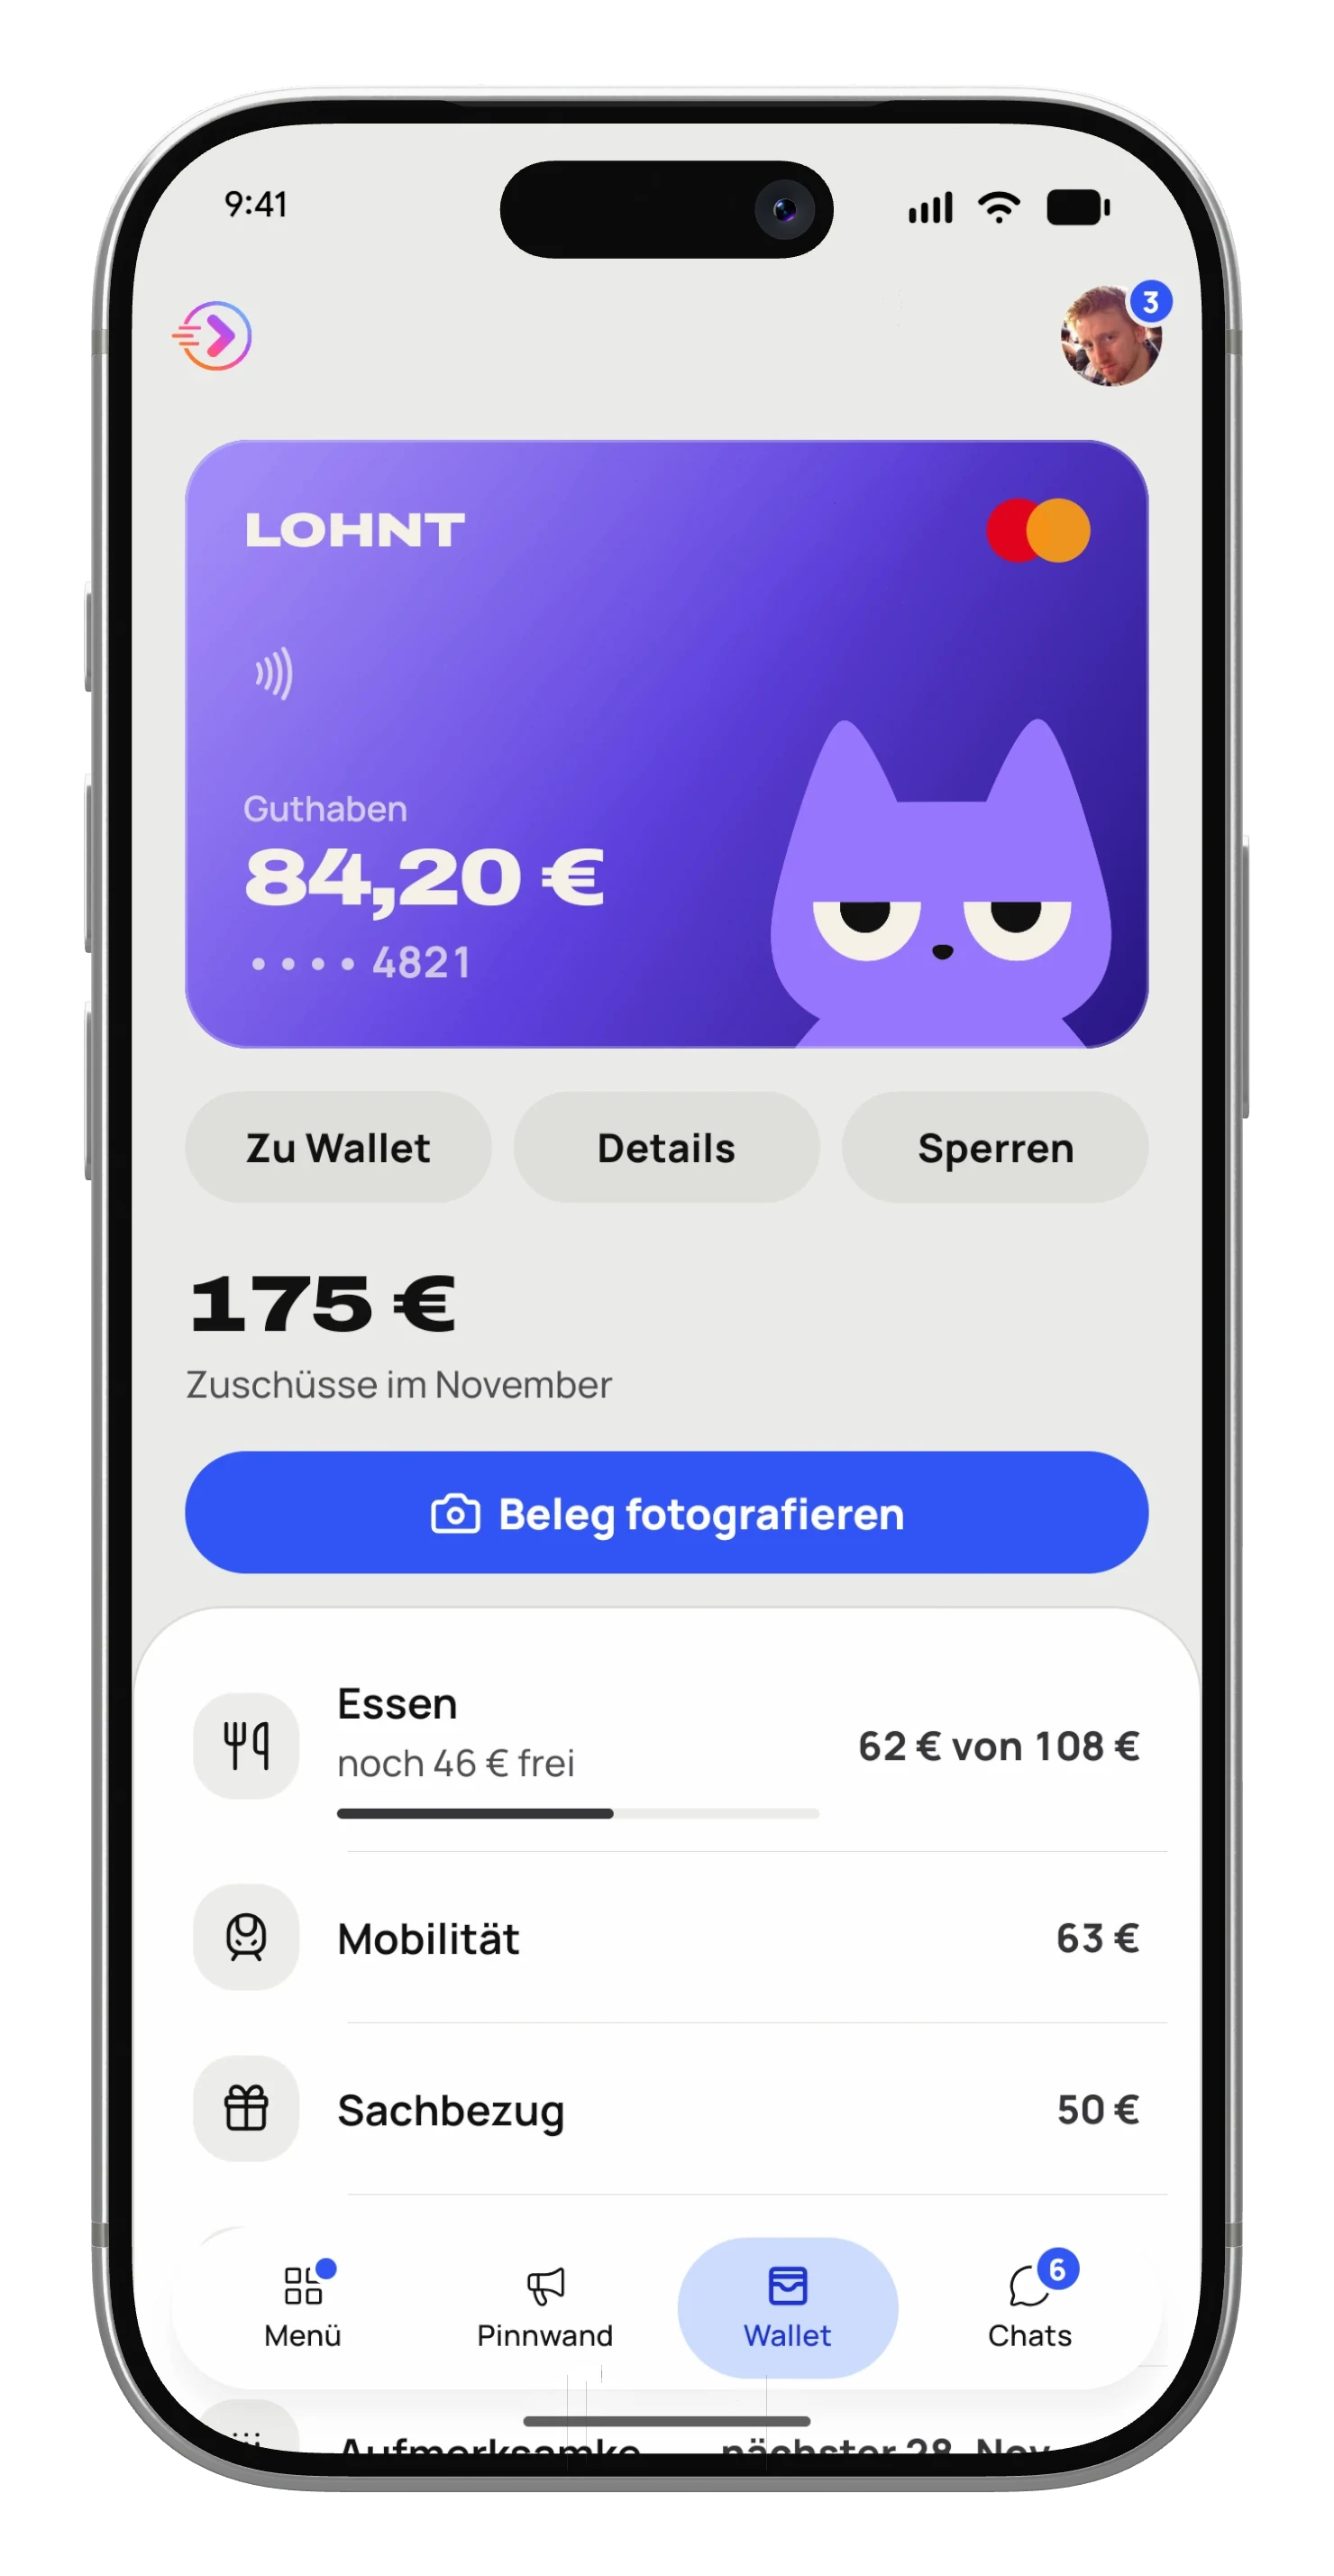
Tawodo verwaltet die Gehaltsextras Ihres Teams gleich mit. Kein zweiter Anbieter, keine zweite App.
- Bezahlkarte für den Sachbezug
- Belegprüfung inklusive
- Essen, Mobilität, Kita und mehr
- Jeder sieht sein Guthaben in der App
Quellen
- Bundesfinanzministerium: Lohnsteuerhinweise zu Arbeitslohn und Fehlgeldentschädigungen
- Bundesfinanzministerium: Tabellarische Übersicht zu § 19 EStG
- Deutsche Rentenversicherung: Arbeitsentgelt nach § 14 SGB IV
- Gesetze im Internet: § 19 Einkommensteuergesetz (EStG)
- Gesetze im Internet: § 14 Sozialgesetzbuch IV (SGB IV)
- IHK: Arbeitnehmerhaftung und Fehlgeldentschädigung
Alle Angaben ohne Gewähr. Ersetzt keine steuerliche oder rechtliche Beratung. Stand 2026.