- Vorsorge
- In der Wallet
Betriebliche Altersvorsorge (bAV)
Zusätzliche Altersvorsorge über den Arbeitgeber.
GrundlageBetriebsrentengesetz
Was ist die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge ist eine vom Arbeitgeber veranlasste zusätzliche Altersversorgung aus dem Arbeitsverhältnis. Sie sichert das Alter ab und kann je nach Zusage auch Hinterbliebene oder Erwerbsminderung einbeziehen. Es gibt mehrere Durchführungswege, etwa Direktversicherung, Pensionskasse, Pensionsfonds, Unterstützungskasse oder Direktzusage. Finanziert wird die bAV je nach Modell durch den Arbeitgeber, durch Entgeltumwandlung oder kombiniert.
Warum Betriebe es nutzen.
Die bAV geht weit über einen einmaligen Zuschuss hinaus: Sie ist ein langfristiges Benefit, das sich in bestehende Vergütungsstrukturen einbinden lässt. Gerade bei längerem Beschäftigungshorizont stärkt sie die Bindung an den Betrieb. Weil sie als freiwillige Arbeitgeberleistung gestaltet werden kann und zugleich ein bekannter Teil der zusätzlichen Altersvorsorge ist, passt sie in viele Organisationen.
Für Mitarbeitende ist die bAV leicht verständlich, weil sie direkt am Arbeitsverhältnis hängt. Bei Entgeltumwandlung besteht grundsätzlich ein gesetzlicher Anspruch, tarifliche Regelungen können die Ausgestaltung aber beeinflussen. In vielen Modellen beteiligt sich der Arbeitgeber finanziell, was das Benefit zusätzlich aufwertet.
Die bAV ist kein Einheitsmodell, sondern lässt sich nach Belegschaft, Vergütungslogik und gewünschtem Verwaltungsaufwand gestalten. Laut Bundesregierung ist sie in Deutschland zwar verbreitet, wird aber gerade in kleinen und mittleren Unternehmen noch nicht flächendeckend genutzt. Genau dort kann sie ein bewusst gesetztes, strukturiertes Benefit sein.
Vorteile im Überblick.
- Langfristiges Benefit für Bindung und Gesamtvergütung
- Flexibel über verschiedene Modelle und Durchführungswege gestaltbar
- Macht Arbeitgeberbeiträge im Benefitangebot sichtbar und strukturiert
- Abläufe rund um Vergütung und Benefits lassen sich digitalisieren und standardisieren
- Zusätzlicher Vorsorgebaustein neben gesetzlicher und privater Vorsorge
- Entgeltumwandlung im Rahmen der gesetzlichen Vorgaben
- Je nach Modell ist eine Beteiligung des Arbeitgebers möglich oder vorgesehen
- Bei einem Arbeitgeberwechsel in bestimmten Fällen mitnehmbar
Für wen es passt.
Häufig wird die bAV dort eingesetzt, wo Benefits bewusst strukturiert und Personalprozesse bereits standardisiert sind. Aus Hinweisen von Bundesregierung und BMAS lässt sich ableiten, dass größere oder stärker organisierte Betriebe sie oft leichter integrieren, während kleine und mittlere Unternehmen sie zunehmend aufgreifen, aber häufiger vor organisatorischen Hürden stehen.
Was Sie beachten sollten.
Die Ausgestaltung einer bAV hängt unter anderem vom Durchführungsweg, von tariflichen Rahmenbedingungen, von der Finanzierung und von den Abläufen in Lohnabrechnung und Verwaltung ab. Bei Entgeltumwandlung kann sie sich zudem auf Sozialversicherungsbeiträge und spätere Leistungen auswirken; das BMAS weist etwa darauf hin, dass sich der Anspruch auf die gesetzliche Rente durch Entgeltumwandlung verringern kann und Leistungen in der Auszahlungsphase anders zu bewerten sind als in der Ansparphase. Auch Arbeitgeberzuschüsse, die Mitnahme bei einem Arbeitgeberwechsel und die organisatorische Umsetzung lassen sich nicht pauschal beantworten; prüfen Sie sie gemeinsam mit Steuerberatung, Lohnabrechnung und gegebenenfalls weiteren fachlichen Ansprechpartnern.
So geht es mit Tawodo.
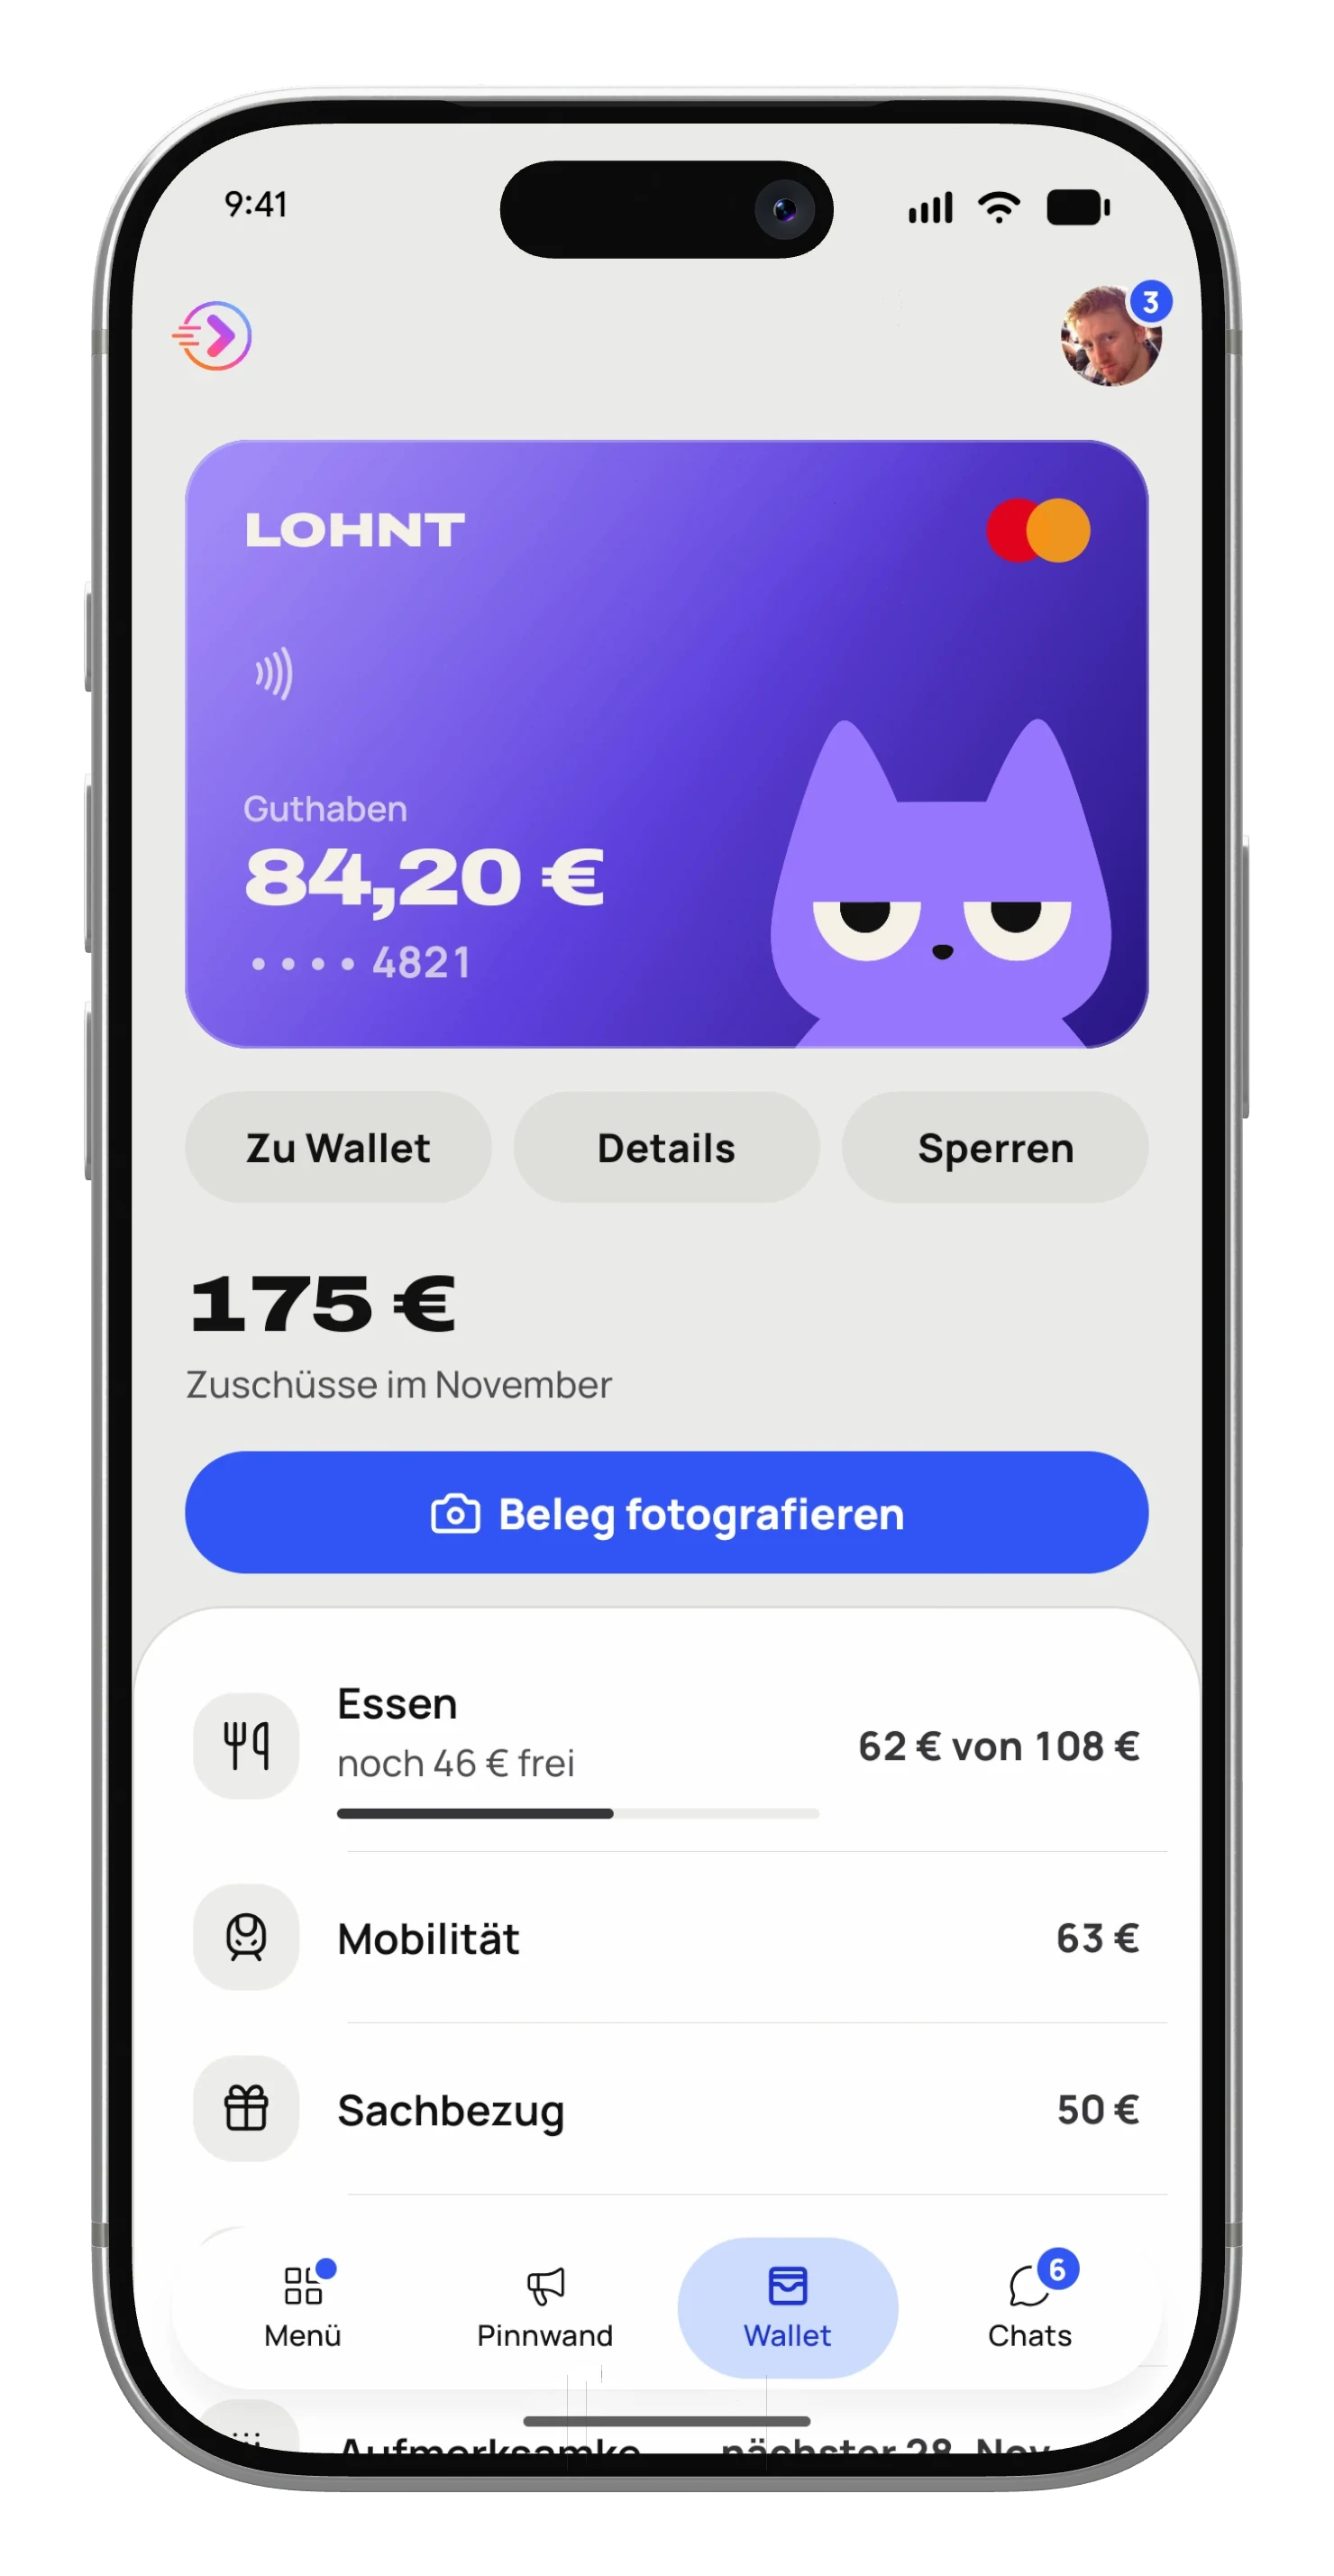
Betriebliche Altersvorsorge (bAV) gehört zu den Gehaltsextras, die Tawodo in der GehaltsExtra Wallet führt. Kein zweiter Anbieter, keine zweite App.
- 1 Sie legen fest, wer was bekommt.Für einzelne Personen oder für das ganze Team.
- 2 Ihr Team zahlt mit Karte oder fotografiert den Beleg.Der Sachbezug liegt als Guthaben auf der eigenen Bezahlkarte.
- 3 Jeder Beleg wird geprüft.Fehlt ein Nachweis, steht es gleich in der App.
- 4 Am Monatsende ist alles bereit für die Lohnabrechnung.Ohne Listen, ohne Nachfragen.
Quellen
- Bundesministerium für Arbeit und Soziales (BMAS): Zusätzliche Altersvorsorge
- BMAS: FAQ zur Betriebsrente
- Deutsche Rentenversicherung: Betriebliche Altersversorgung
- Deutsche Rentenversicherung: Lexikon Betriebliche Altersversorgung
- Gesetze im Internet: Betriebsrentengesetz (BetrAVG)
- Bundesregierung: Informationen zur Betriebsrente
Alle Angaben ohne Gewähr. Ersetzt keine steuerliche oder rechtliche Beratung. Stand 2026.
Weitere Gehaltsextras.
Betriebliche Krankenversicherung (bKV)
Zusätzlicher Gesundheitsschutz über den Arbeitgeber.
GrundlageEStG und SvEV In der WalletErholungsbeihilfe
Finanzielle Unterstützung für Erholung und Urlaub.
Grundlage§ 40 EStGAltersvorsorgewirksame Leistungen (AVWL)
Arbeitgeberbeitrag zum langfristigen Vermögensaufbau.
Grundlage5. VermBG und BetrAVG