- Erholung
- Gesundheit
- In der Wallet
Erholungsbeihilfe
Finanzielle Unterstützung für Erholung und Urlaub.
Grundlage§ 40 EStG
Was ist die Erholungsbeihilfe?
Die Erholungsbeihilfe ist ein Gehaltsextra: ein Zuschuss des Arbeitgebers zu Erholungszwecken. Anders als eine allgemeine Sonderzahlung ist sie im Einkommensteuergesetz ausdrücklich als eigener Fall vorgesehen. Das Bundesfinanzministerium stellt in den Lohnsteuerhinweisen darauf ab, dass die Leistung für die Erholung bestimmt und verwendet werden muss; als typisches Indiz gilt der zeitliche Zusammenhang mit einem Urlaub. Auch für die Sozialversicherung ist die konkrete Behandlung in der Lohnabrechnung relevant.
Warum Betriebe es nutzen.
Die Erholungsbeihilfe passt, wenn Sie ein Benefit mit klarem Anlass bieten möchten. Der Bezug zu Urlaub und Erholung macht die Leistung leicht erklärbar und grenzt sie von laufendem Gehalt, Boni oder frei verwendbaren Zusatzleistungen ab. Aus der gesetzlichen Systematik lässt sich ableiten, dass sie besonders für planbare, anlassbezogene Zuschüsse interessant ist.
Im Personalalltag hilft, dass die Leistung einen konkreten Verwendungsrahmen hat und sich grundsätzlich über bestehende Abläufe der Lohnabrechnung abbilden lässt. Für Mitarbeitende ist der Nutzen unmittelbar verständlich, weil die Unterstützung an eine Erholungsphase anknüpft. So fügt sich die Erholungsbeihilfe gut in ein breiteres Vergütungssystem ein, ohne eine allgemeine Gehaltsanpassung zu ersetzen.
Vorteile im Überblick.
- Klarer Anlass statt unspezifischer Zusatzleistung
- Lässt sich grundsätzlich in bestehende Entgeltprozesse einordnen
- Ergänzt ein bestehendes Benefitangebot ohne dauerhafte Gehaltslogik
- Leicht verständliches Benefit mit erkennbarem Zweck
- Unterstützung rund um Urlaub und Erholung
- Eine familienbezogene Ausgestaltung kann mitgedacht werden
Für wen es passt.
Besonders passend ist die Erholungsbeihilfe für Betriebe, die Benefits nicht als dauerhafte Gehaltserhöhung, sondern als klar umrissene Zusatzleistung gestalten möchten. Das gilt für kleinere Arbeitgeber mit überschaubarem Angebot ebenso wie für größere Organisationen mit standardisierten Abläufen für Abrechnung und Freigabe. Diese Einordnung ist eine praktische Ableitung aus der gesetzlichen Ausgestaltung und der Behandlung in der Lohnabrechnung.
Was Sie beachten sollten.
Bei der Umsetzung kommt es auf Details an: den Zweck der Leistung, den zeitlichen Bezug zur Erholung, die Dokumentation im Lohnkonto und die korrekte Abbildung in der Entgeltabrechnung. Die offiziellen Regelungen unterscheiden zwischen begünstigten Erholungsbeihilfen und anderen Zahlungen; werden die gesetzlichen Voraussetzungen nicht eingehalten, kann sich die lohnsteuerliche und sozialversicherungsrechtliche Behandlung ändern. Prüfen Sie die konkrete Ausgestaltung deshalb immer gemeinsam mit Steuerberatung, Lohnabrechnung oder anderen fachlichen Ansprechpartnern.
So geht es mit Tawodo.
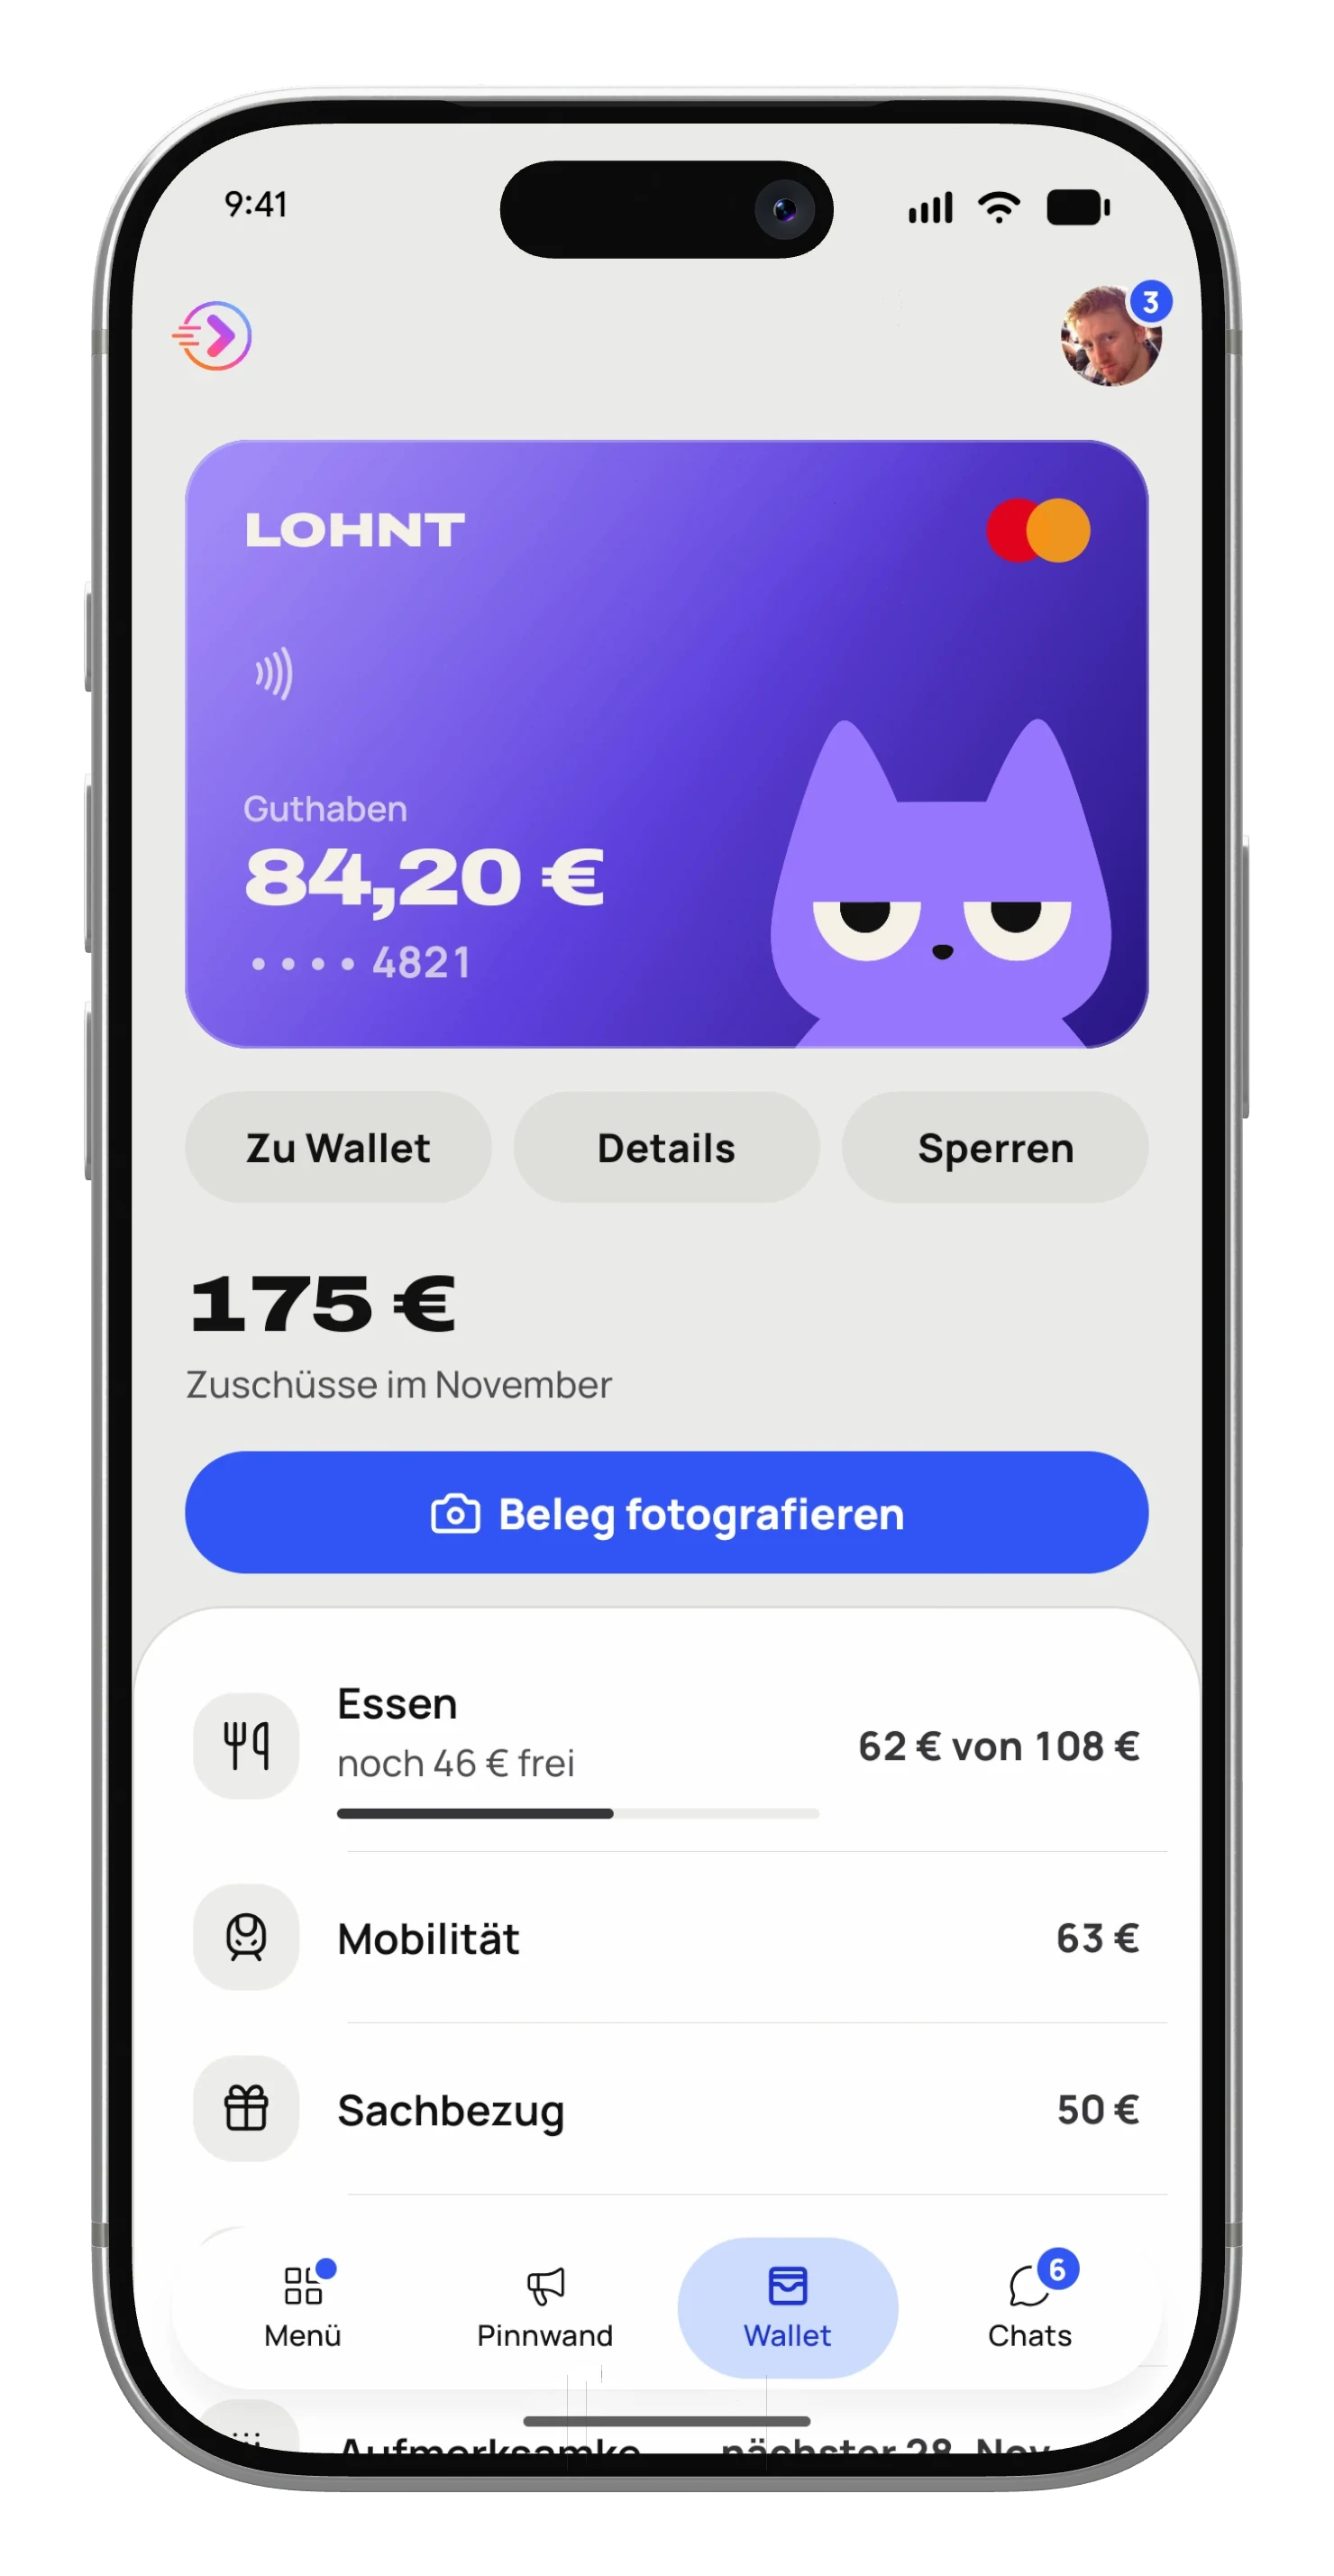
Erholungsbeihilfe gehört zu den Gehaltsextras, die Tawodo in der GehaltsExtra Wallet führt. Kein zweiter Anbieter, keine zweite App.
- 1 Sie legen fest, wer was bekommt.Für einzelne Personen oder für das ganze Team.
- 2 Ihr Team zahlt mit Karte oder fotografiert den Beleg.Der Sachbezug liegt als Guthaben auf der eigenen Bezahlkarte.
- 3 Jeder Beleg wird geprüft.Fehlt ein Nachweis, steht es gleich in der App.
- 4 Am Monatsende ist alles bereit für die Lohnabrechnung.Ohne Listen, ohne Nachfragen.
Quellen
- Gesetze im Internet: § 40 Einkommensteuergesetz (EStG)
- Amtliches Lohnsteuerhandbuch (LStH): § 40 EStG
- Gesetze im Internet: Sozialversicherungsentgeltverordnung (SvEV)
- Deutsche Rentenversicherung: Lexikon Erholungsbeihilfe
Alle Angaben ohne Gewähr. Ersetzt keine steuerliche oder rechtliche Beratung. Stand 2026.
Weitere Gehaltsextras.
Altersvorsorgewirksame Leistungen (AVWL)
Arbeitgeberbeitrag zum langfristigen Vermögensaufbau.
Grundlage5. VermBG und BetrAVG In der WalletBetriebliche Altersvorsorge (bAV)
Zusätzliche Altersvorsorge über den Arbeitgeber.
GrundlageBetriebsrentengesetzBetriebliche Krankenversicherung (bKV)
Zusätzlicher Gesundheitsschutz über den Arbeitgeber.
GrundlageEStG und SvEV