- Vorsorge
Altersvorsorgewirksame Leistungen (AVWL)
Arbeitgeberbeitrag zum langfristigen Vermögensaufbau.
Grundlage5. VermBG und BetrAVG
Was sind altersvorsorgewirksame Leistungen?
AVWL bezeichnet in der Praxis ein Gehaltsextra aus Arbeitgeberbeiträgen, die nicht als frei verfügbarer Barlohn gedacht sind, sondern gezielt in zusätzliche Altersvorsorge fließen. Die Grundlagen liegen vor allem bei den vermögenswirksamen Leistungen und der betrieblichen Altersversorgung: Vermögenswirksame Leistungen sind Geldleistungen, die der Arbeitgeber für Beschäftigte anlegt, und in der betrieblichen Altersversorgung erteilt der Arbeitgeber eine Versorgungszusage aus Anlass des Arbeitsverhältnisses. Je nach Ausgestaltung knüpfen AVWL daher an eine betriebliche Altersversorgung oder an einen förderfähigen Altersvorsorgevertrag an.
Warum Betriebe es nutzen.
AVWL geben einem wiederkehrenden Zuschuss einen klaren Zweck: den langfristigen Aufbau zusätzlicher Altersvorsorge. Das schafft mehr Struktur als eine isolierte Geldleistung und passt zu bestehenden Vorsorgeangeboten im Betrieb. Die Deutsche Rentenversicherung zeigt zudem, dass betriebliche Altersversorgung auf einer Zusage des Arbeitgebers beruht und vom Arbeitgeber, von den Beschäftigten oder gemeinsam finanziert werden kann.
Auch organisatorisch ist das Thema anschlussfähig. Die betriebliche Altersvorsorge läuft über den Arbeitgeber; er zahlt die Beiträge und wählt im Regelfall die Anlageform beziehungsweise den Durchführungsweg. Wo tarifliche oder kollektivrechtliche Regelungen bereits eine Rolle spielen, lassen sich AVWL oft gut in bestehende Prozesse einordnen. Für tarifgebundene Beschäftigte gilt zudem, dass bestimmte Formen der Entgeltumwandlung nur greifen, wenn sie tariflich vorgesehen oder zugelassen sind.
Für Mitarbeitende sind AVWL verständlich, weil der Beitrag sichtbar einem Vorsorgezweck zugeordnet ist. Je nach Modell kann staatliche Förderung hinzukommen, etwa bei Altersvorsorgebeiträgen oder über die Arbeitnehmersparzulage. Erklärungsbedürftig bleibt das Thema trotzdem, weil Förderlogik, arbeitsrechtliche Einbindung und Behandlung in der Abrechnung von der konkreten Umsetzung abhängen.
Vorteile im Überblick.
- Planbarer, wiederkehrender Vorsorgezuschuss
- Gut an bestehende Abläufe der bAV und der Lohnabrechnung anschließbar
- Finanzierung durch den Arbeitgeber oder gemeinsam möglich
- Zweckgebundener Aufbau zusätzlicher Altersvorsorge
- Beiträge laufen strukturiert über den Arbeitgeber
- Entgeltumwandlung ist grundsätzlich vorgesehen; je nach Modell kommen Fördermechanismen in Betracht
Für wen es passt.
Naheliegend sind AVWL dort, wo Ihr Betrieb bereits eine betriebliche Altersversorgung anbietet oder wiederkehrende Benefits standardisiert über die Lohnabrechnung abbildet. Relevant ist das Thema auch in tarifnahen Umfeldern, weil die Höhe vermögenswirksamer Leistungen häufig per Tarifvertrag oder Betriebsvereinbarung geregelt ist und einzelne Vorsorgewege an tarifliche Vorgaben anknüpfen können.
Was Sie beachten sollten.
Bei AVWL greifen Arbeitsvertrag oder Tarifvertrag, der gewählte Durchführungsweg der betrieblichen Altersversorgung sowie steuerliche und beitragsrechtliche Rahmenbedingungen ineinander. Die Ausgestaltung lässt sich deshalb nicht pauschal beurteilen; prüfen Sie sie gemeinsam mit Steuerberatung, Lohnabrechnung, Fachleuten für die bAV oder anderen zuständigen Ansprechpartnern. Offizielle Quellen zeigen außerdem, dass es in der betrieblichen Altersversorgung mehrere Durchführungswege gibt und Details je nach Modell unterschiedlich ausfallen können.
So geht es mit Tawodo.
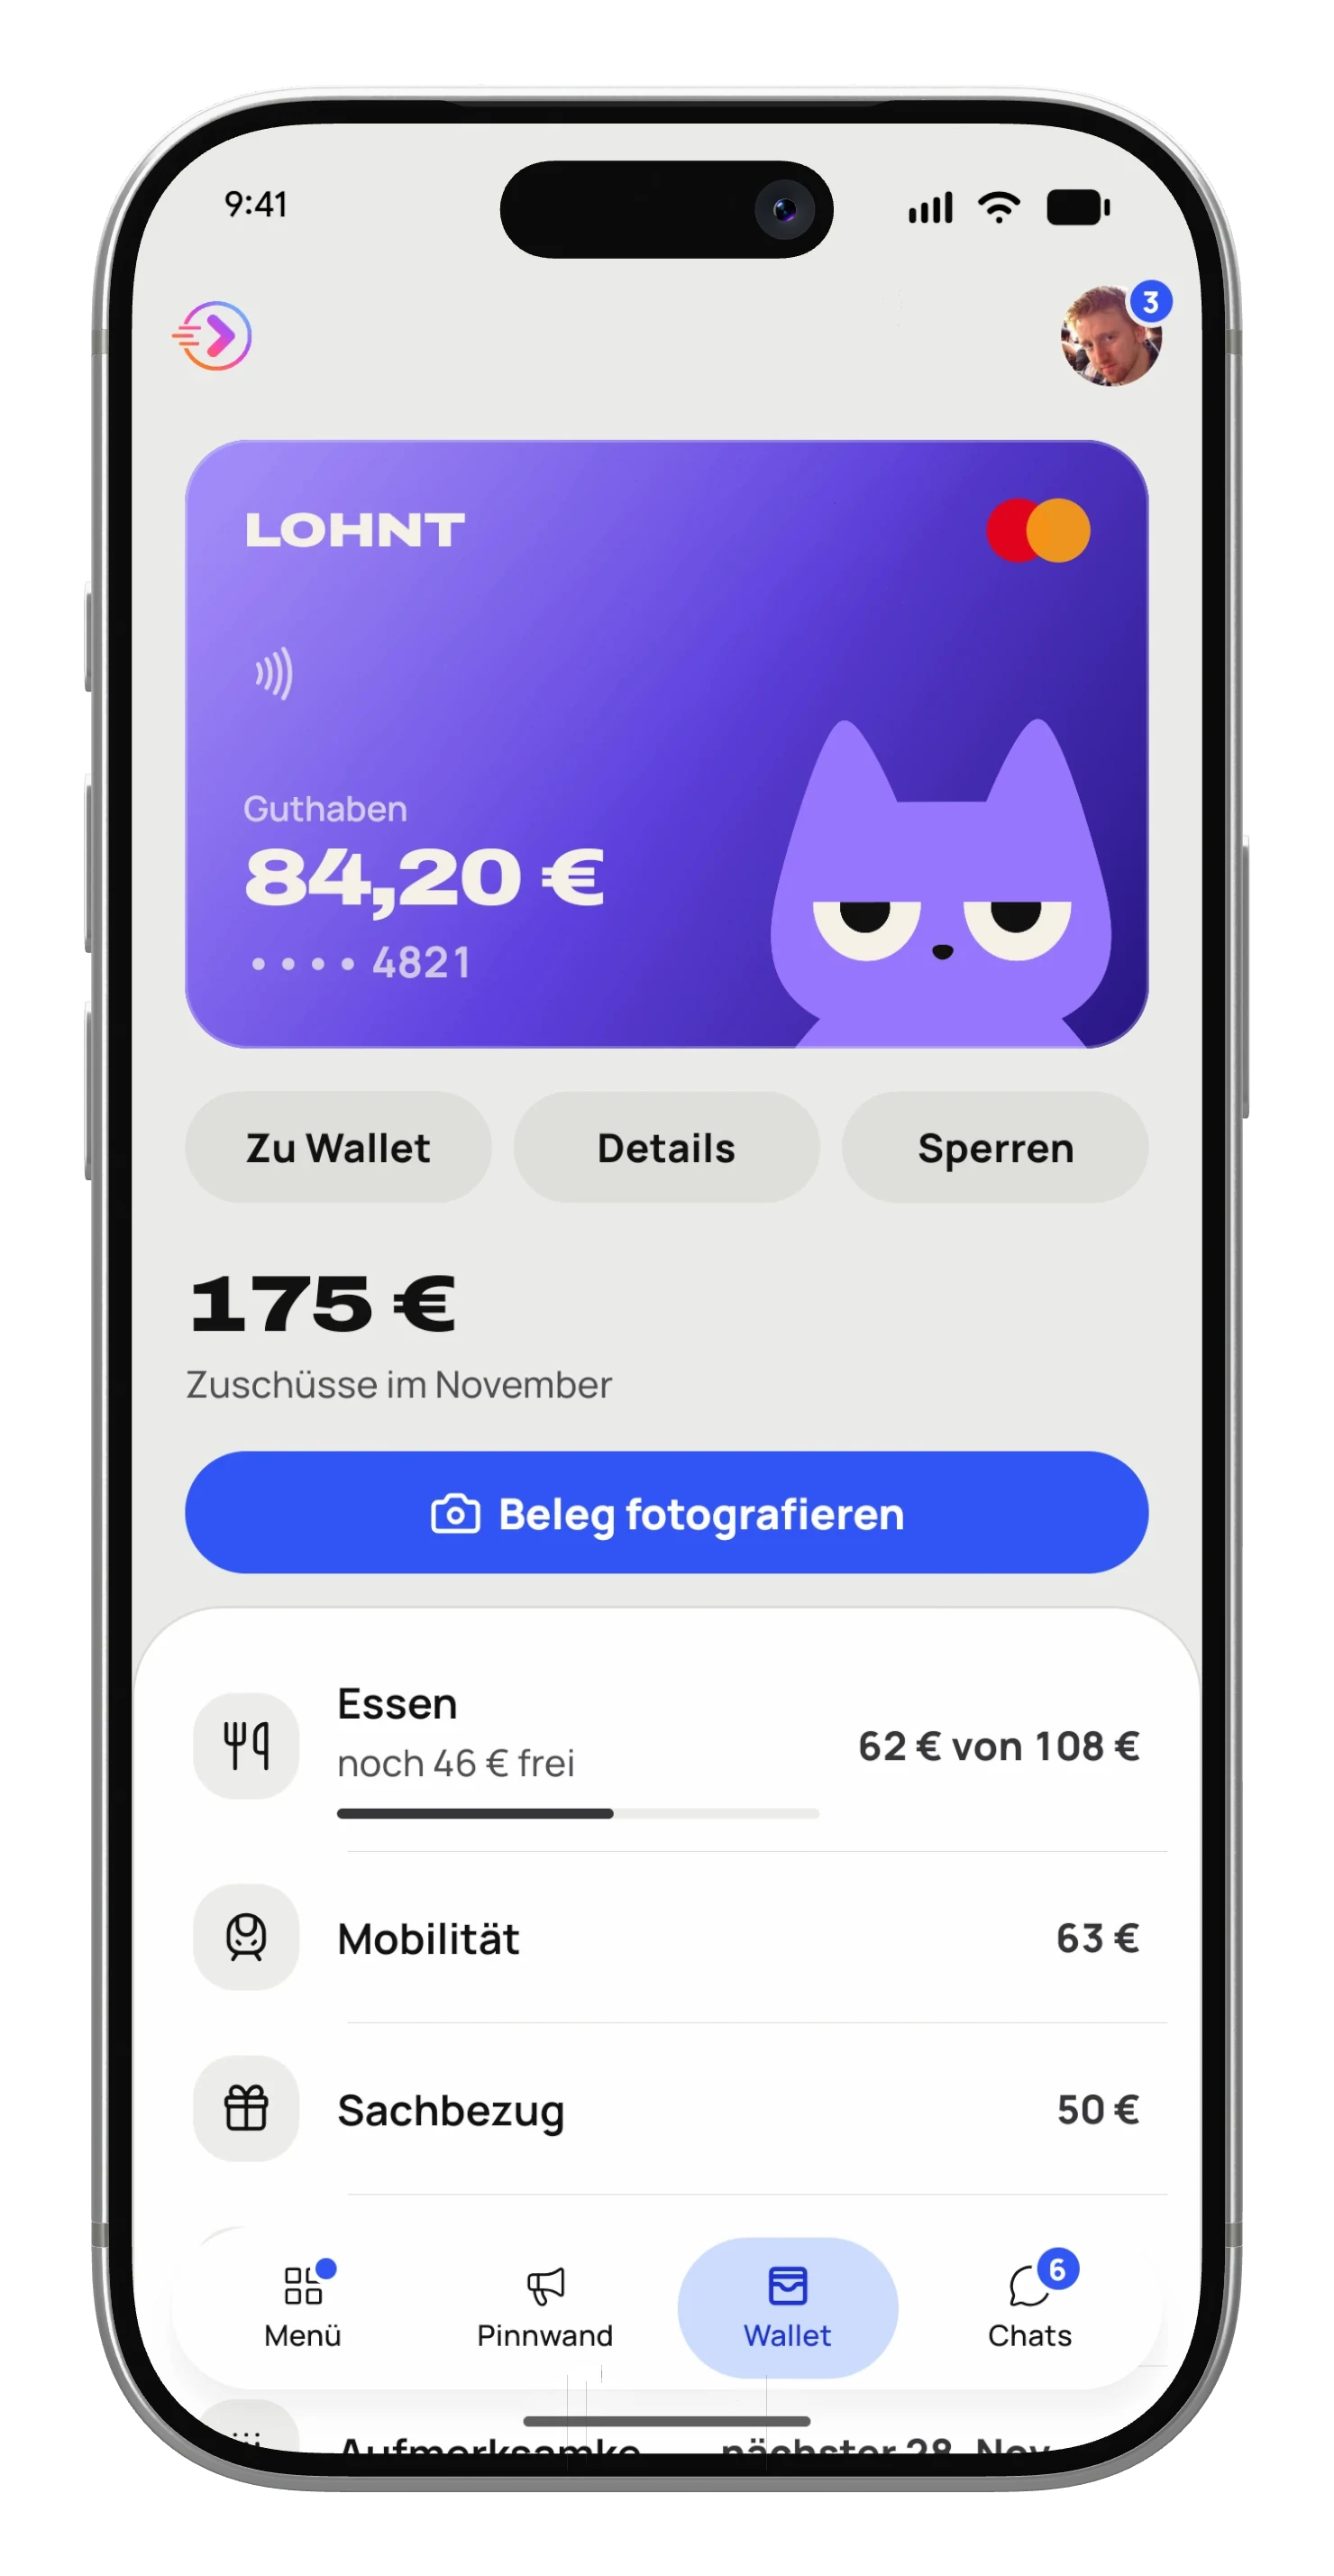
Tawodo verwaltet die Gehaltsextras Ihres Teams gleich mit. Kein zweiter Anbieter, keine zweite App.
- Bezahlkarte für den Sachbezug
- Belegprüfung inklusive
- Essen, Mobilität, Kita und mehr
- Jeder sieht sein Guthaben in der App
Quellen
- Bundesfinanzministerium: Altersvorsorge (Glossar)
- Bundesfinanzministerium: Arbeitnehmersparzulage
- Gesetze im Internet: Betriebsrentengesetz (§ 1a BetrAVG)
- Gesetze im Internet: Fünftes Vermögensbildungsgesetz (§ 2 5. VermBG)
- Gesetze im Internet: Einkommensteuergesetz (§ 82 EStG, Altersvorsorgebeiträge)
- Deutsche Rentenversicherung: Betriebliche Altersversorgung
- Deutsche Rentenversicherung: Die drei Säulen der Altersvorsorge
- Deutsche Rentenversicherung: Lexikon Betriebliche Altersversorgung
Alle Angaben ohne Gewähr. Ersetzt keine steuerliche oder rechtliche Beratung. Stand 2026.
Weitere Gehaltsextras.
Betriebliche Altersvorsorge (bAV)
Zusätzliche Altersvorsorge über den Arbeitgeber.
GrundlageBetriebsrentengesetzBetriebliche Krankenversicherung (bKV)
Zusätzlicher Gesundheitsschutz über den Arbeitgeber.
GrundlageEStG und SvEV In der WalletErholungsbeihilfe
Finanzielle Unterstützung für Erholung und Urlaub.
Grundlage§ 40 EStG