- Reisekosten
- Verpflegung
Verpflegungsmehraufwand
Ausgleich für Verpflegungskosten auf Dienstreisen.
Grundlage§ 9 EStG
Was ist Verpflegungsmehraufwand?
Als Benefit ist Verpflegungsmehraufwand meist gemeint, wenn der Arbeitgeber die gesetzlich vorgesehenen Verpflegungspauschalen bei beruflicher Auswärtstätigkeit übernimmt. Das Thema gehört zu den Reisekosten: Die Deutsche Rentenversicherung nennt Verpflegungsmehraufwendungen ausdrücklich als Teil der Reisekosten, und das Bundesfinanzministerium beschreibt sie als pauschal berücksichtigungsfähige Mehraufwendungen, nicht als Einzelleistung gegen Beleg.
Es geht also nicht um die Verpflegung im normalen Arbeitsalltag, sondern um Mehrkosten durch Einsätze außerhalb des üblichen Arbeitsorts. Ob und in welchem Umfang sie berücksichtigt werden, hängt unter anderem davon ab, ob eine Auswärtstätigkeit vorliegt, welche erste Tätigkeitsstätte maßgeblich ist und wie lange ein Einsatz am selben Ort dauert.
Warum Betriebe es nutzen.
Mit Verpflegungsmehraufwand lässt sich mobile Arbeit in einen nachvollziehbaren, standardisierten Abrechnungsprozess überführen. Statt einzelne Essenskosten zu prüfen, arbeitet das System mit Pauschalen und klaren Grundsätzen. Das erleichtert die Abläufe in Personalabteilung, Buchhaltung und Lohnabrechnung.
Zudem macht das Benefit zusätzliche Belastungen an Reisetagen sichtbar, ohne daraus einen allgemeinen Verpflegungszuschuss für alle zu machen. Gerade bei Außenterminen, wechselnden Einsatzorten oder Projektreisen ergibt das eine sachgerechte, planbare Lösung. Dass das Thema besonders bei Auswärtstätigkeit, mehreren Tätigkeitsstätten oder Einsätzen bei Kunden relevant wird, folgt aus den vom BMF beschriebenen Fallgruppen.
Außerdem lässt sich das Benefit gut in bestehende Reisekostenrichtlinien einbetten, mit einheitlichen Regeln für Genehmigung, Dokumentation, Abrechnung und die Übergabe an die Lohnabrechnung. Die DRV weist darauf hin, dass Reisekostenabrechnungen zu den Entgeltunterlagen genommen werden müssen.
Vorteile im Überblick.
- Einheitlicher Rahmen für Reisekosten und Abrechnung
- Gute Ergänzung für mobile Rollen, Projektarbeit und Außentermine
- Bessere Abstimmung zwischen Personalabteilung, Buchhaltung und Lohnabrechnung
- Typische Mehrkosten bei beruflicher Auswärtstätigkeit werden berücksichtigt
- Einfache Abwicklung über Pauschalen statt Einzelnachweisen
- Nachvollziehbare Regeln auch bei mehrtägigen oder internationalen Reisen
Für wen es passt.
Relevant ist Verpflegungsmehraufwand vor allem dort, wo Mitarbeitende nicht dauerhaft an einem festen Arbeitsort tätig sind: im Außendienst, in Serviceteams und auf Montage, bei Projekteinsätzen, in Filialstrukturen oder bei Kundinnen und Kunden vor Ort. Diese Einordnung ergibt sich aus den offiziellen Beispielen und Grundsätzen zur ersten Tätigkeitsstätte und zur Auswärtstätigkeit.
Was Sie beachten sollten.
Bei der Ausgestaltung kommt es auf mehrere Rahmenbedingungen an: die arbeitsrechtliche oder organisatorische Zuordnung zur ersten Tätigkeitsstätte, die Dauer des Einsatzes am selben Ort, mögliche Mahlzeitengestellungen und bei Auslandsreisen die jeweils geltenden Länderpauschalen. Betrachten Sie Verpflegungsmehraufwand deshalb nie isoliert als einfaches Benefit, sondern immer zusammen mit Reisekostenprozess, Lohnabrechnung und steuerlichen Vorgaben. Prüfen Sie die Umsetzung gemeinsam mit Steuerberatung, Lohnabrechnung oder anderen fachlichen Ansprechpartnern.
So geht es mit Tawodo.
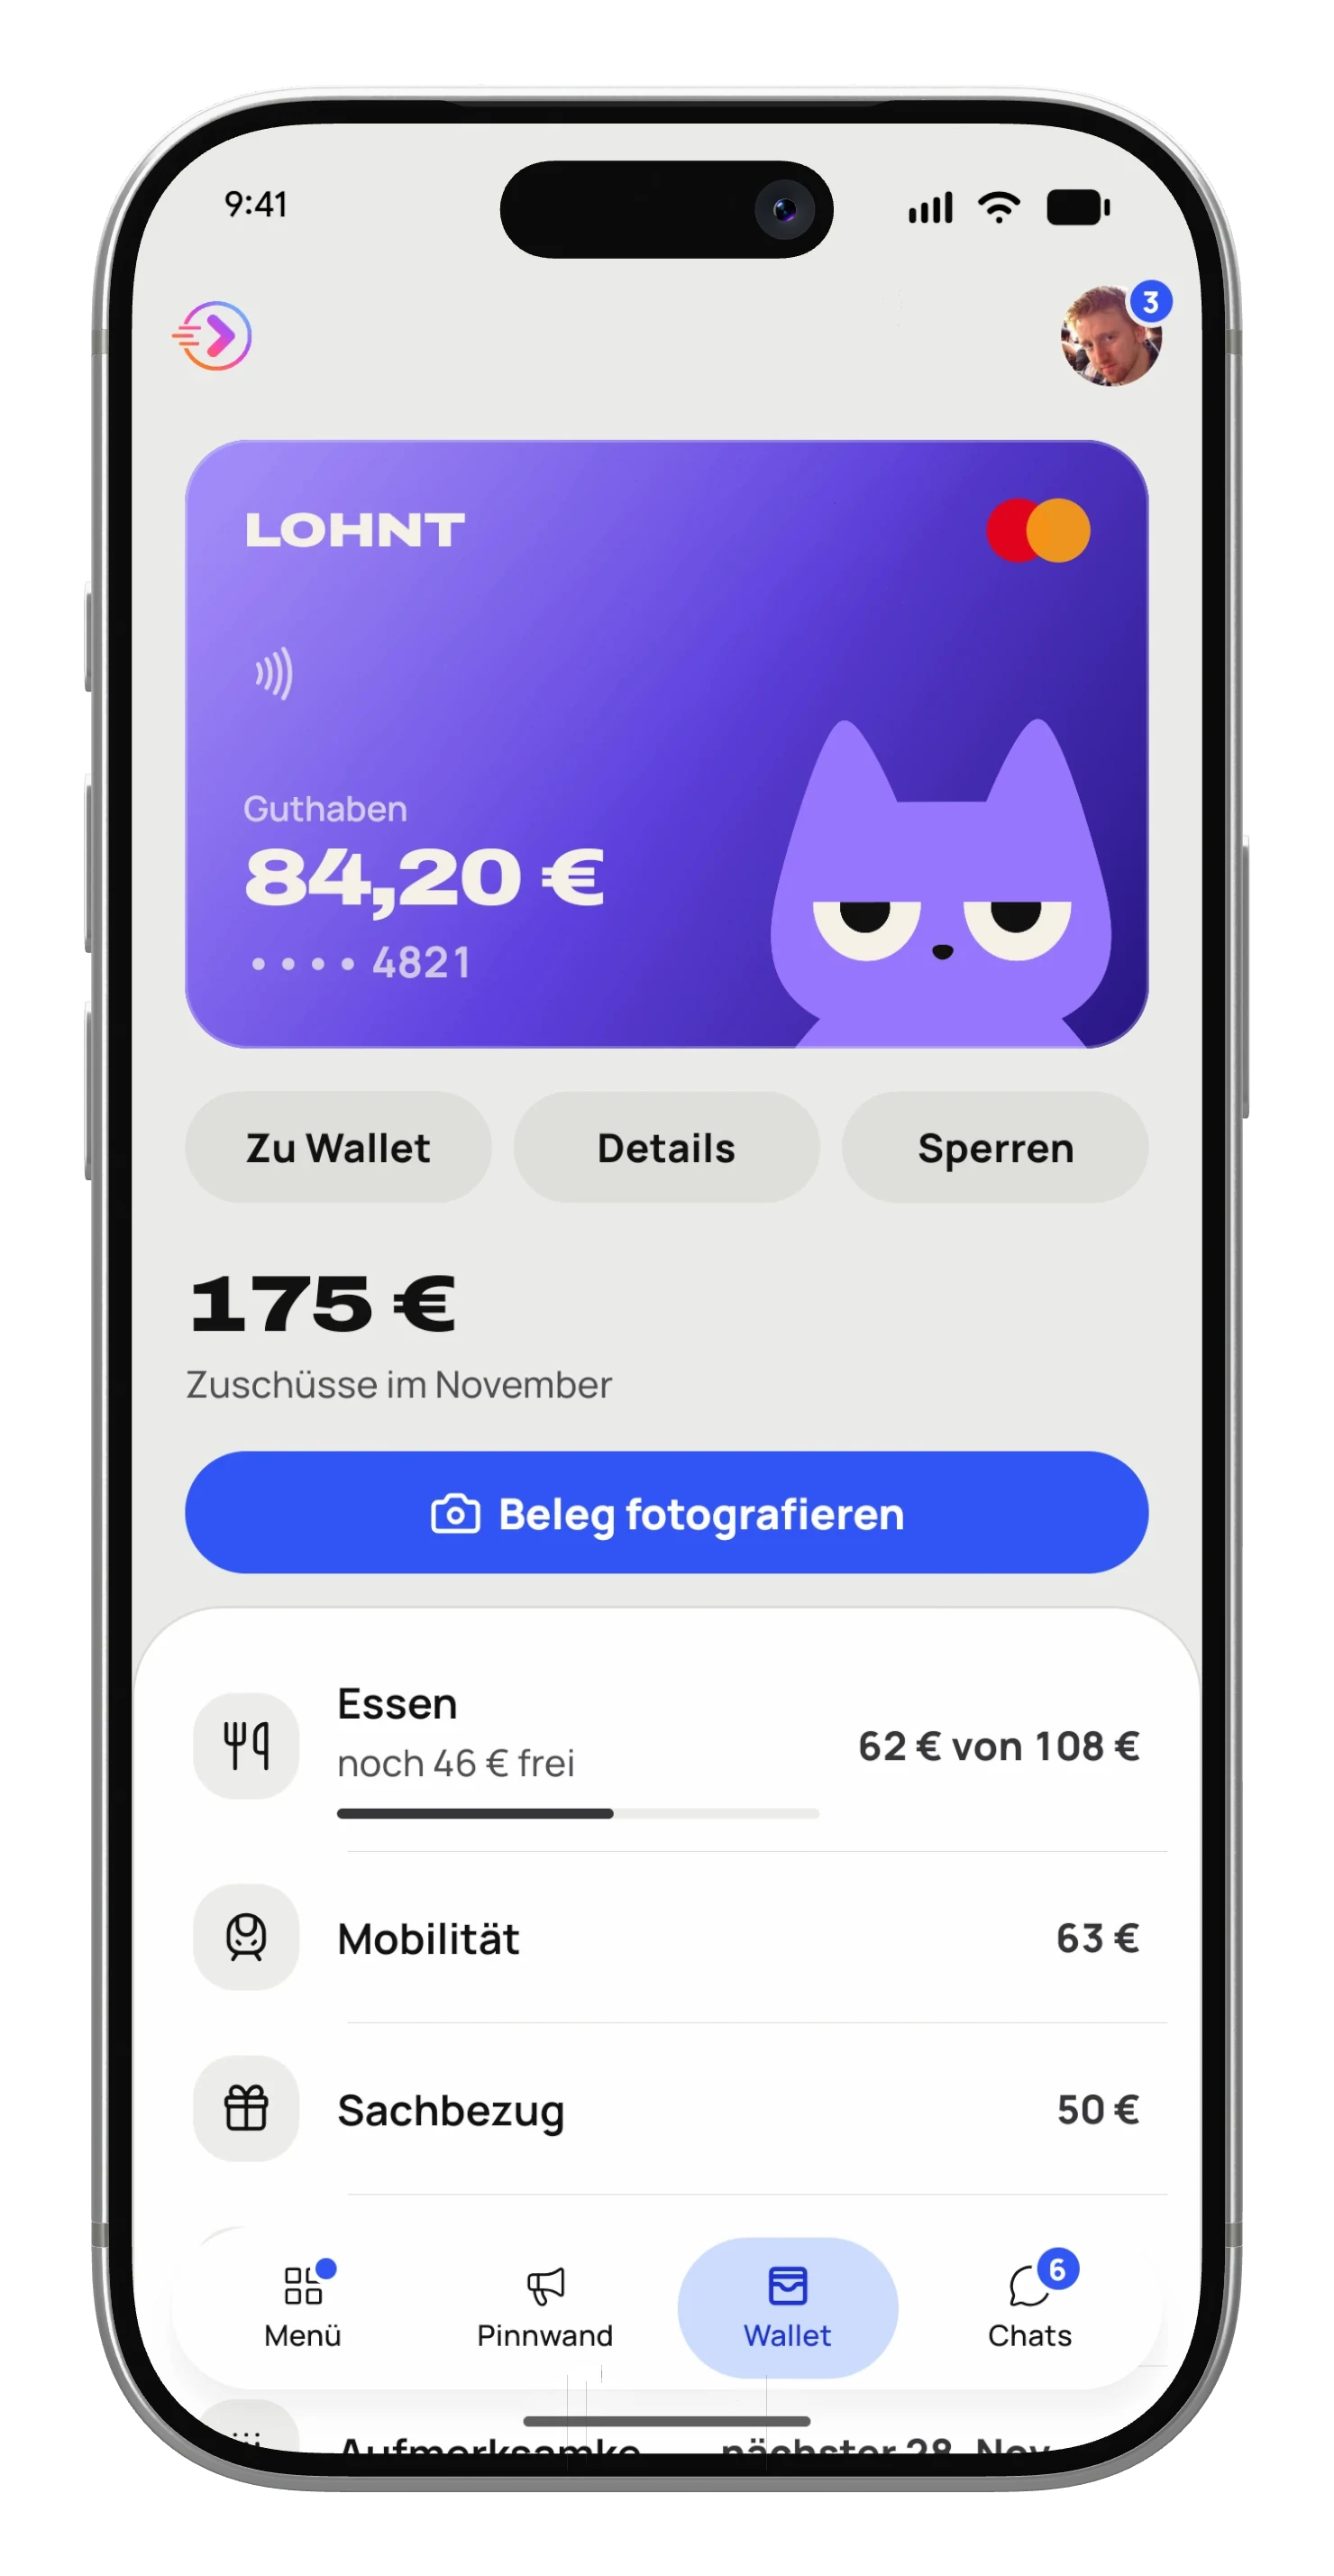
Tawodo verwaltet die Gehaltsextras Ihres Teams gleich mit. Kein zweiter Anbieter, keine zweite App.
- Bezahlkarte für den Sachbezug
- Belegprüfung inklusive
- Essen, Mobilität, Kita und mehr
- Jeder sieht sein Guthaben in der App
Quellen
- Bundesfinanzministerium: Verpflegungsmehraufwendungen (Glossar)
- Gesetze im Internet: § 9 Einkommensteuergesetz (EStG)
- Gesetze im Internet: § 3 Einkommensteuergesetz (EStG)
- Bundesfinanzministerium: Lohnsteuerhinweise zu Reisekosten
- Deutsche Rentenversicherung: Reisekosten (Arbeitgeberlexikon)
Alle Angaben ohne Gewähr. Ersetzt keine steuerliche oder rechtliche Beratung. Stand 2026.